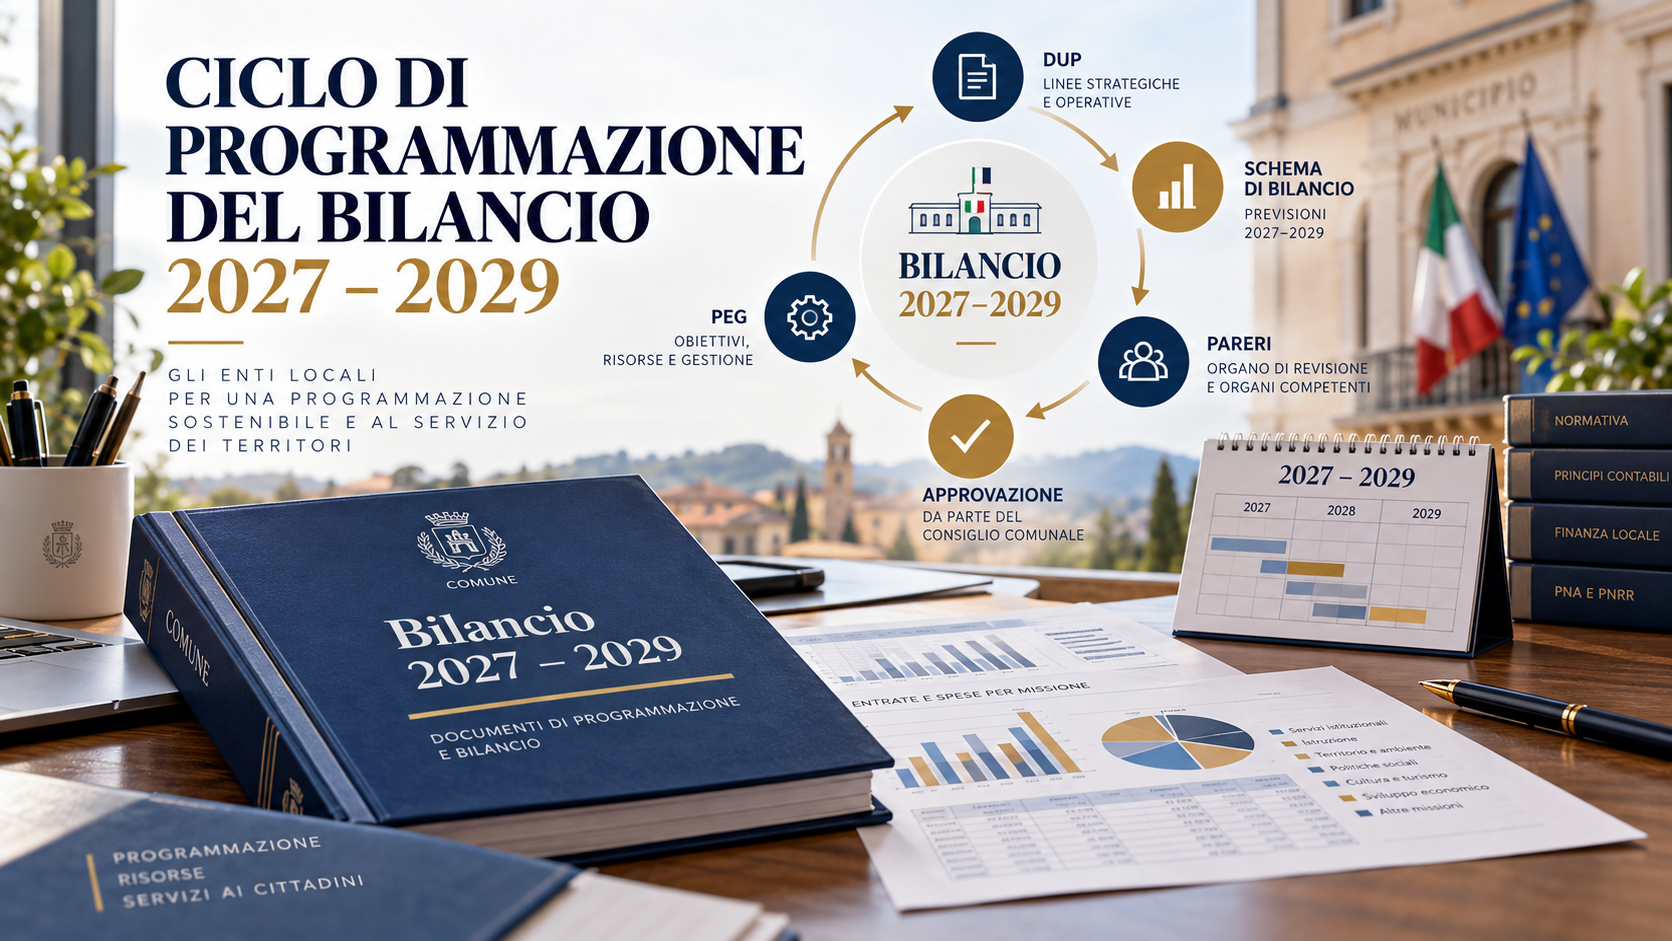
- Il bilancio tecnico: cos'è e perché cambia la sequenza
- Il calendario 2027-2029, passo per passo
- Gli enti di minore dimensione: le varianti del par. 9.3.3
- Dal primo al secondo bilancio tecnico: la gestione degli squilibri
- Il baricentro sulla cassa
- FCDE: il metodo del singolo esercizio con progetto di miglioramento della riscossione
- FPV: il cronoprogramma realistico come condizione di legittimità
- Le novità 2027 sulle entrate
- 🆕 Il quadro dei trasferimenti e fondi statali per il 2027-2029
- Obiettivi di finanza pubblica e accantonamento al fondo
- Il coordinamento con appalti e nota di aggiornamento al DUP
- Un caso particolare: la convenzione di segreteria dal 1° gennaio 2027
- Il ruolo del Segretario Comunale
- Profili di responsabilità
- Decalogo operativo
- Conclusioni
1. Il bilancio tecnico: cos'è e perché cambia la sequenza
Il DM 25 luglio 2023 ha aggiornato gli Allegati 4/1, 4/2 e 4/3 al D.Lgs. 118/2011, gli schemi di bilancio, il piano dei conti e l'Allegato 14. Il cuore della riforma, per la parte che riguarda la programmazione, sono i nuovi paragrafi 9.3.1 e seguenti dell'Allegato 4/1: introducono il bilancio tecnico, un documento che il Responsabile del Servizio Finanziario (o chi ne fa le veci) predispone autonomamente e per primo, prima ancora di ricevere le proposte dai responsabili degli altri servizi.
📌 Cosa cambia rispetto alla procedura precedente
Fino al 2023 il bilancio nasceva «dal basso»: ciascun responsabile di servizio formulava le proprie richieste di stanziamento, e il Responsabile Finanziario le assemblava, spesso scoprendo solo alla fine gli squilibri complessivi. Con il bilancio tecnico la sequenza si inverte: il Responsabile Finanziario parte per primo da un quadro già in equilibrio, costruito sui dati contabili consolidati e sugli eventuali indirizzi amministrativi, e sono i responsabili di servizio a doversi confrontare con quel quadro — accettandolo, in tutto o in parte, o motivando scostamenti.
Il bilancio tecnico deve essere già in equilibrio al momento della sua predisposizione. Per raggiungerlo, il principio contabile indica un ordine di priorità nelle riduzioni: prima gli stanziamenti di spese non ricorrenti non ancora impegnate, poi le spese ricorrenti non contrattualizzate (salvo che riguardino funzioni fondamentali dell'ente). Ogni proposta di riduzione va accompagnata da un'illustrazione e da una motivazione, non da un taglio lineare.
Dal punto di vista del contenuto informativo, il bilancio tecnico si basa su dati contabili di dettaglio, per capitolo e articolo: le previsioni iniziali e finali e i dati definitivi dell'esercizio precedente, oltre alle previsioni iniziali e aggiornate e ai dati di accertamento/impegno e riscossione/pagamento dell'esercizio in corso, aggiornati a una data infrannuale (tipicamente il 31 luglio).
2. Il calendario 2027-2029, passo per passo
Per gli enti di maggiore dimensione (in generale: con almeno 50 dipendenti e figure di responsabilità distinte per personale, tecnico ed entrate — v. § 3 per la soglia esatta), il calendario tipico del ciclo si articola così:
| Entro il 15 settembre | La Giunta approva (o ha già approvato) l'atto di indirizzo per la predisposizione delle previsioni; il Responsabile Finanziario predispone e trasmette ai responsabili di servizio il primo bilancio tecnico, in equilibrio |
| Entro il 5 ottobre | I responsabili di servizio presentano le proprie proposte di previsione di entrata e di spesa (par. 9.3.1): il silenzio equivale ad accettazione del bilancio tecnico così come predisposto |
| Entro il 20 ottobre (indicativo) | Il Responsabile Finanziario verifica le proposte ricevute, valuta eventuali squilibri e trasmette alla Giunta la documentazione per l'approvazione dello schema |
| Entro il 15 novembre | La Giunta presenta al Consiglio lo schema di bilancio, il DUP (o la relativa nota di aggiornamento) e gli allegati, con il parere del Revisore (art. 174 TUEL) |
| Entro il 31 dicembre | Il Consiglio approva il bilancio di previsione (art. 151 TUEL), salvo proroghe disposte con decreto ministeriale |
3. Gli enti di minore dimensione: le varianti del par. 9.3.3
Il par. 9.3.3 dell'Allegato 4/1 individua gli enti di minore dimensione: quelli con meno di 50 dipendenti, oppure la cui struttura organizzativa non prevede figure di responsabilità distinte per l'ufficio personale, l'ufficio tecnico e l'ufficio entrate — una platea che comprende la grande maggioranza dei piccoli Comuni. Per questi enti la procedura prevede alcune varianti rispetto all'iter ordinario:
- il termine di avvio del processo di bilancio (predisposizione del primo bilancio tecnico o delle prime proposte di previsione) è normalmente riferito al 30 settembre, anziché al 15 settembre;
- il passaggio del bilancio tecnico ai singoli responsabili di servizio non è espressamente obbligatorio come per gli enti maggiori — resta comunque opportuno, ove possibile, come supporto alle decisioni della Giunta;
- restano fermi, anche per questi enti, i termini finali del 15 novembre (presentazione al Consiglio) e del 31 dicembre (approvazione).
Per gli enti che gestiscono il servizio finanziario in forma associata (Unione di Comuni, convenzione di segreteria/ragioneria), il principio contabile ammette adattamenti procedurali ulteriori, da definire nel regolamento di contabilità dell'ente o dell'Unione.
4. Dal primo al secondo bilancio tecnico: la gestione degli squilibri
Il primo bilancio tecnico, per definizione, nasce in equilibrio: ma può accadere che le proposte di previsione dei responsabili di servizio (§ 2, entro il 5 ottobre) evidenzino esigenze di spesa superiori a quanto previsto, o minori entrate rispetto alle stime iniziali. In questo caso il principio contabile prevede l'elaborazione di un secondo bilancio tecnico, questa volta in collaborazione tra il Responsabile Finanziario e i responsabili degli altri servizi, per ricondurre il quadro in equilibrio.
5. Il baricentro sulla cassa
Rispetto ai primi cicli di applicazione del bilancio tecnico (2024-2026, 2025-2027, 2026-2028), il ciclo 2027-2029 segna un'ulteriore evoluzione, sottolineata dalla dottrina più recente: il centro di gravità della programmazione si sposta progressivamente dalla sola competenza alla cassa. In pratica, questo si traduce in tre attenzioni operative:
- previsioni di cassa coerenti con le previsioni di competenza e con la gestione dei residui, non più un mero adempimento formale residuale rispetto alla competenza;
- un piano annuale dei flussi di cassa, che accompagni la programmazione e ne verifichi la sostenibilità finanziaria mese per mese, non solo a consuntivo d'anno;
- una programmazione dei pagamenti coerente con gli obblighi di tempestività (v. il nostro approfondimento sulla tempestività dei pagamenti PA), da costruire già in sede di bilancio e non rincorsa in corso di gestione.
Questa evoluzione risponde a un'esigenza pratica: un bilancio in equilibrio di competenza ma privo di un'adeguata programmazione di cassa espone l'ente al rischio di tensioni di liquidità — specialmente nei Comuni con una quota rilevante di entrate soggette a rendicontazione (contributi PNRR, contributi statali e regionali vincolati), dove l'incasso segue spesso la spesa con ritardo.
6. FCDE: il metodo del singolo esercizio con progetto di miglioramento della riscossione
Il Fondo Crediti di Dubbia Esigibilità (v. il nostro approfondimento su FCDE ed equilibri di bilancio) resta uno degli stanziamenti più delicati della programmazione: sottodimensionarlo espone l'ente a squilibri nascosti, sovradimensionarlo comprime inutilmente la capacità di spesa. Il metodo ordinario di calcolo si basa sulla media quinquennale del rapporto tra incassato e accertato per le entrate di dubbia e difficile esazione.
Un'apertura recente, di cui tenere conto nella costruzione del bilancio tecnico 2027-2029: se l'ente ha adottato un progetto almeno triennale di miglioramento della riscossione (documentato, con obiettivi e misure concrete: sollecititi sistematici, rateizzazioni strutturate, riscossione coattiva organizzata), è possibile utilizzare, in luogo della media quinquennale, il risultato di un singolo esercizio più recente e più favorevole, quando quel risultato riflette l'effetto del piano di miglioramento. È una possibilità, non un automatismo: va motivata puntualmente nella relazione al bilancio tecnico e verificata dal Revisore.
7. FPV: il cronoprogramma realistico come condizione di legittimità
Il Fondo Pluriennale Vincolato (v. il nostro monografico sul FPV negli enti locali) non è un mero saldo contabile da riportare meccanicamente da un esercizio all'altro: è l'espressione contabile di un impegno già assunto la cui spesa si realizzerà in esercizi successivi. Nella costruzione del bilancio tecnico 2027-2029, ogni posta di FPV — in particolare quella collegata a opere pubbliche e investimenti — va accompagnata da un cronoprogramma realistico: le annualità di imputazione della spesa devono corrispondere a una ragionevole previsione dei tempi di attuazione dell'intervento, non a una collocazione di comodo per pareggiare il bilancio dell'anno.
8. Le novità 2027 sulle entrate
Il ciclo 2027-2029 si costruisce in un anno, il 2026, particolarmente ricco di interventi normativi che incidono direttamente sulle previsioni di entrata. Vanno tenuti presenti, in particolare, quattro fronti.
8.1 La capacità fiscale 2026 e il Fondo di solidarietà comunale
Con decreto pubblicato in Gazzetta Ufficiale (GU n. 217/2026, S.O. n. 36) il MEF ha adottato la stima della capacità fiscale 2026 per ciascun Comune delle Regioni a statuto ordinario, aggiornata insieme ai fabbisogni standard. La capacità fiscale — il gettito standard che il Comune potrebbe ottenere dai propri tributi (IMU, addizionale IRPEF, TARI e altre entrate) applicando aliquote standard, confrontato con i fabbisogni standard — è il parametro chiave della quota perequativa del Fondo di solidarietà comunale. Confrontare il valore 2026 con quello dell'anno precedente, prima di chiudere le previsioni di entrata da trasferimenti erariali per il triennio 2027-2029, è un passaggio ormai imprescindibile della fase istruttoria.
8.2 D.Lgs. 147/2026: dichiarazione IMU telematica e TARI a 90 giorni
Il D.Lgs. 7 agosto 2026, n. 147, attuativo della delega fiscale in materia di tributi regionali e locali, riconduce la dichiarazione IMU a un modello nazionale da presentare esclusivamente in via telematica entro il 30 giugno dell'anno successivo, impedendo ai Comuni di richiedere adempimenti ulteriori rispetto al modello ministeriale (resta necessario un decreto MEF attuativo di approvazione del modello: fino ad allora restano in uso i modelli vigenti). Per la TARI, la dichiarazione di inizio, variazione o cessazione dell'occupazione va presentata entro 90 giorni dall'evento. Il decreto prevede un calendario differenziato: alcune disposizioni sono già operative, altre — tra cui la revisione del regime sanzionatorio, con una riduzione delle sanzioni — decorrono dal 1° gennaio 2027.
Per il ciclo 2027-2029, questo si traduce in un adempimento regolamentare da programmare: adeguare i regolamenti IMU e TARI (termini dichiarativi, modulistica) con delibera consiliare entro i termini utili per il bilancio 2027, aggiornando conseguentemente l'informativa ai contribuenti e verificando con il concessionario o il software di gestione tributi la tenuta dei nuovi flussi telematici.
8.3 Il Canone Unico Patrimoniale diventa entrata tributaria
Il decreto MEF dell'8 settembre 2026 ha aggiornato gli Allegati al D.Lgs. 118/2011 (in particolare gli Allegati 4/1, 6, 10, 12, 13 e 14) per riclassificare il Canone Unico Patrimoniale (CUP) come entrata tributaria, anziché patrimoniale, a seguito di Cass. SS.UU. n. 12225/2025. La riclassificazione decorre dal 1° gennaio 2027: per il ciclo 2027-2029 va quindi programmata per tempo la revisione della codifica contabile del CUP e la conseguente modifica degli schemi di accertamento e riscossione, oltre a un possibile impatto sul PEG.
8.4 Compartecipazione IRPEF per Province e Città metropolitane
Lo stesso D.Lgs. 147/2026 (art. 36) introduce, dal 2027, una compartecipazione IRPEF per Province e Città metropolitane in luogo dell'imposta RC Auto: un tema che riguarda direttamente questi enti, ma che i Comuni serviti da Segretari in scavalco o in convenzione con enti di area vasta dovrebbero comunque monitorare nel confronto tra i diversi livelli di programmazione.
🆕 8.5 Il quadro dei trasferimenti e fondi statali per il 2027-2029 (circolare Ragioneria 30/9/2026)
Una circolare tecnica di Ragioneria del 30 settembre 2026 (a completamento di una prima circolare del 23 settembre 2026) fa il punto sui trasferimenti statali correnti e sul concorso alla finanza pubblica da prevedere nel bilancio 2027-2029. Il quadro che ne emerge è utile alla Ragioneria proprio nella fase di costruzione delle previsioni di entrata e di spesa dei responsabili (§ 2, 5 ottobre): alcuni fondi vanno confermati, altri iscritti per la prima volta, altri ancora non vanno più previsti.
| Fondo / voce | Norma | Dotazione | Nel 2027-2029 |
|---|---|---|---|
| Regolazione finale risorse Covid-19 | D.M. 23/7/2024 (riparto) + D.M. 19/6/2024 (conguaglio) — comma 508 art. 1 L. 213/2023 | Residuo storico | Ultimo anno utile il 2027; dal 2028 non va più previsto |
| Spending review (concorso alla finanza pubblica) | Commi 533-535 art. 1 L. 213/2023 — D.M. 30/9/2024 (riparto) | 250 mln/anno (200 Comuni + 50 Province/CM) | Da iscrivere in spesa fino al 2028 (girocontando su FSC/fondo unico o, in incapienza, su altri trasferimenti/IMU — cap. «Trasferimenti correnti al Ministero dell'Economia», piano dei conti U.1.04.01.01.020) |
| Contributo alla finanza pubblica L. Bilancio 2025 | Commi 784-795 art. 1 L. 207/2024 — D.M. 4/3/2025 (riparto) | V. tabella accantonamenti al § 9 | Fino al 2029: accantonamento in missione 20, non decurtazione dei trasferimenti (v. § 9) |
| Incremento trattamento accessorio (Funzioni Locali 2025-2027) | Comma 674 art. 1 L. 199/2025 — criterio di riparto art. 43 ipotesi CCNL 21/7/2026 | 50 mln (2027) → 100 mln/anno (dal 2028) | Nuovo: da destinare prioritariamente all'incremento dell'indennità di comparto dal 1° luglio 2027 (art. 36-bis ipotesi CCNL) |
| Centri estivi e servizi socio-educativi | Comma 222 art. 1 L. 199/2025 — decreto dipartimentale 17/6/2026 (elenco 6.372 Comuni beneficiari 2026) | 60 mln/anno dal 2026 | In attesa del riparto 2027-2029, riproporre provvisoriamente la quota 2026 |
| Assistenza autonomia e comunicazione studenti con disabilità | Comma 210 art. 1 L. 213/2023 | Quote per singolo Comune su portale IFEL | Utilizzabili provvisoriamente i dati di riparto 2026 |
| Assistenza minori allontanati dalla famiglia | Commi 759-760 art. 1 L. 207/2024, incrementato dal comma 673 art. 1 L. 199/2025 | 100 mln/anno 2025-2027 + 150 mln aggiuntivi per il 2026 (tot. 250 mln nel 2026) | Per il 2027, utilizzabili provvisoriamente i dati di riparto 2026 |
| Partecipazione comunale al recupero di gettito dei tributi erariali | Art. 1 D.Lgs. 147/2026, che sostituisce il comma 10 lett. b) art. 2 D.Lgs. 23/2011 (già modificato dal comma 8 lett. b) art. 263 D.Lgs. 141/2026) | Quota elevata dal 50% al 100% | Per gli anni 2026-2028 |
Sul fondo per l'incremento del trattamento accessorio, la formula di riparto prevista dall'art. 43 dell'ipotesi di CCNL Funzioni Locali 2025-2027 è Ri = (Fa × Ni) : N, dove Fa è la dotazione complessiva, Ni il numero di dipendenti (a tempo indeterminato + determinato/formazione lavoro, dall'ultimo conto annuale RGS disponibile) del singolo ente e N il totale dei dipendenti di tutti gli enti destinatari calcolato con lo stesso criterio. Esempio: su un totale nazionale di 310.592 dipendenti comunali non dirigenti (conto annuale 2024), un ente con 70 dipendenti riceverebbe 11.268,80 € nel 2027 e 22.537,61 € dal 2028 — cifre provvisorie, in attesa del decreto ministeriale di riparto. Per l'inquadramento sistematico di questo fondo rispetto al tetto del salario accessorio, v. il nostro monografico sul Fondo delle Elevate Qualificazioni.
Infine, un promemoria di cassa non trascurabile per il triennio: le consultazioni elettorali con rimborso statale (elezioni politiche nel 2027, elezioni europee nel 2029) e le elezioni regionali con rimborso a carico della Regione competente — nel 2027: Sicilia, Lazio, Lombardia, Molise, Trento e Bolzano, Sardegna, Umbria; nel 2028: Friuli-Venezia Giulia, Basilicata, Emilia-Romagna, Liguria, Piemonte; nel 2029: Abruzzo — vanno previste in bilancio per l'anno di rispettiva competenza, insieme alle eventuali elezioni amministrative comunali.
9. Obiettivi di finanza pubblica e accantonamento al fondo
Il D.M. MEF del 17 luglio 2026 ha verificato, per il 2025, il rispetto dell'equilibrio e dell'accantonamento al fondo obiettivi di finanza pubblica (art. 1 cc. 819 ss. L. 145/2018; obiettivi di contributo ex commi 784-795 L. 207/2024), individuando 269 Comuni da sanzionare per il mancato invio alla BDAP, entro il 31 maggio 2026 (prorogato di diritto al 1° giugno 2026), dei dati di consuntivo/preconsuntivo 2025. La sanzione (comma 793 L. 207/2024) consiste nell'incremento del fondo per il 2026 pari al 10% dell'importo del fondo 2025: gli enti sanzionati devono accantonare in bilancio 2026, missione 20 «Fondi e accantonamenti», parte corrente, piano dei conti finanziario U.1.10.01.07.001 «Fondo obiettivi di finanza pubblica», l'importo rideterminato indicato nell'Allegato A al decreto — con variazione di bilancio approvata dal Consiglio entro 30 giorni dalla pubblicazione in Gazzetta Ufficiale del decreto (GU n. 213 del 14/9/2026), quindi entro il 14 ottobre 2026 (v. anche la corrispondente scadenza nel calendario del sito).
Per il triennio 2027-2029, il contributo complessivamente richiesto (accantonamento ordinario, prima di eventuali sanzioni) è il seguente:
| Milioni di euro/anno | 2025 | 2026-2028 | 2029 |
|---|---|---|---|
| Comuni | 130 | 260 | 440 |
| Province e Città metropolitane | 10 | 30 | 50 |
L'incremento per il 2029 è sensibile: in sede di programmazione 2027-2029 va quindi già previsto, nell'ultimo esercizio del bilancio, un accantonamento significativamente più alto rispetto ai due anni precedenti — un salto che, se non programmato per tempo, rischia di sorprendere l'ente in sede di approvazione del bilancio 2029.
Al di là del singolo adempimento, il fondo obiettivi di finanza pubblica va tenuto presente in sede di programmazione 2027-2029 come componente strutturale degli equilibri: si tratta, come ricordato più volte anche in formazione, di un meccanismo di autofinanziamento degli investimenti, alternativo al ricorso al nuovo debito, che si accumula nel tempo e va programmato pluriennalmente — non di una posta contabile isolata da verificare solo a ridosso della scadenza.
10. Il coordinamento con appalti e nota di aggiornamento al DUP
Il ciclo di programmazione del bilancio non vive isolato: si intreccia, nello stesso arco di settembre-novembre, con altri adempimenti che condividono le stesse informazioni di base.
- La programmazione degli appalti (art. 37 D.Lgs. 36/2023 e Allegato I.5) — adozione dei programmi triennali di lavori e di acquisti di beni e servizi, di norma entro il 30 settembre — va coordinata con il DUP 2027-2029: gli investimenti programmati nel programma triennale devono trovare corrispondenza nelle risorse e nel FPV del bilancio tecnico. Sul grado di certezza finanziaria richiesto per le opere non ancora finanziate, v. il nostro approfondimento su coerenza tra programma triennale e bilancio (Corte conti Veneto 16/2026/PAR);
- la nota di aggiornamento al DUP, che la Giunta presenta al Consiglio insieme allo schema di bilancio entro il 15 novembre (v. il nostro wizard sul ciclo di approvazione del bilancio per il dettaglio procedurale di questo passaggio), deve recepire le eventuali correzioni derivanti dal secondo bilancio tecnico (§ 4) e le novità normative sopravvenute nel frattempo.
🔗 Per la procedura di dettaglio: il wizard sul ciclo di approvazione del bilancio
Questo articolo si concentra su ciò che è specifico del ciclo 2027-2029 — il bilancio tecnico e le novità dell'anno sulle entrate. Per la mappa completa degli attori, delle scadenze e dei passaggi dell'intero iter di approvazione (dalla nota di aggiornamento al DUP fino all'approvazione consiliare), incluso un wizard interattivo passo-passo, v. il nostro monografico Il ciclo di approvazione del bilancio negli enti locali: scadenze, passaggi, attori.
11. Un caso particolare: la convenzione di segreteria dal 1° gennaio 2027
Un esempio concreto di come le scelte organizzative dell'ente debbano trovare copertura nel ciclo di programmazione riguarda l'avvio di una nuova convenzione di segreteria dal 1° gennaio 2027. Per il par. 5.1 del principio contabile 4/2, la spesa va prevista nell'annualità 2027 del bilancio 2026-2028 (quello già approvato), oltre che nel nuovo bilancio 2027-2029: in esercizio provvisorio, infatti, si gestiscono gli stanziamenti dell'ultimo bilancio approvato, e l'art. 175 c. 3 TUEL non ammette variazioni di bilancio a dicembre.
Due le vie praticabili: approvare la convenzione a dicembre, dopo che il nuovo bilancio 2027-2029 la prevede già; oppure variare il bilancio 2026-2028 entro il 30 novembre (anche con delibera d'urgenza di Giunta ex art. 175 c. 4 TUEL, da ratificare), prevedendo contestualmente la spesa e l'entrata dei rimborsi dei Comuni convenzionati.
12. Il ruolo del Segretario Comunale
Nel nuovo schema procedurale il Segretario interviene su più fronti:
- nella fase istruttoria: riceve, insieme all'organo esecutivo, le eventuali segnalazioni di squilibrio del Responsabile Finanziario (§ 4), con un ruolo di coordinamento tra gli uffici prima ancora dell'approdo in Consiglio;
- nel parere di legittimità sulla delibera di approvazione dello schema di bilancio e sulla nota di aggiornamento al DUP, verificando in particolare il rispetto dei termini (15 novembre) e la coerenza tra DUP, programma triennale degli appalti e bilancio tecnico;
- nell'assistenza giuridico-amministrativa al Consiglio in sede di approvazione, con verbalizzazione della seduta;
- nel controllo successivo di regolarità amministrativa ex art. 147-bis TUEL, per verificare a campione, nell'anno successivo, la coerenza tra le previsioni approvate e la gestione effettiva (in particolare su FCDE e FPV, i due stanziamenti più esposti a scostamenti).
13. Profili di responsabilità
- Responsabilità del Responsabile Finanziario: un bilancio tecnico costruito senza le motivazioni richieste dal principio contabile, o con un FCDE strutturalmente sottodimensionato, espone a responsabilità erariale in caso di squilibri successivi non intercettati;
- Responsabilità politica e dirigenziale: il mancato rispetto dei termini (in particolare il 15 novembre per la presentazione al Consiglio) può determinare la necessità dell'esercizio provvisorio, con le limitazioni gestionali che ne conseguono;
- Responsabilità del Segretario: un parere di legittimità che non rilevi l'assenza del cronoprogramma per una posta di FPV rilevante, o l'incoerenza tra programma appalti e DUP, può tradursi — sul modello già approfondito nel nostro articolo sul cumulo di incarichi e la responsabilità per omessa sovrintendenza — in una omessa sovrintendenza rilevante in sede di controllo successivo.
14. Decalogo operativo
- Predisporre il primo bilancio tecnico entro il 15 settembre (30 settembre per gli enti di minore dimensione), già in equilibrio, con priorità di riduzione su spese non ricorrenti non impegnate e spese ricorrenti non contrattualizzate;
- Trasmetterlo ai responsabili di servizio con un termine chiaro per le controproposte (indicativamente il 5 ottobre), ricordando che il silenzio equivale ad accettazione;
- In caso di squilibrio dalle proposte dei responsabili, predisporre il secondo bilancio tecnico in collaborazione e segnalare formalmente a Giunta, Segretario e Direttore Generale (ove presente);
- Costruire il piano dei flussi di cassa insieme alle previsioni di competenza, non come adempimento separato a valle;
- Verificare l'FCDE: se esiste un progetto di miglioramento della riscossione almeno triennale, valutare (e motivare) l'uso del risultato di un singolo esercizio più favorevole rispetto alla media quinquennale;
- Verificare il cronoprogramma di ogni posta di FPV con l'Ufficio tecnico prima di riproporne il semplice riporto da un esercizio all'altro;
- Aggiornare i regolamenti IMU e TARI secondo il D.Lgs. 147/2026 e programmare la riclassificazione contabile del CUP come entrata tributaria dal 1° gennaio 2027;
- Confrontare la capacità fiscale 2026 con l'anno precedente prima di chiudere le previsioni di entrata da FSC, e verificare la posizione dell'ente sull'elenco dei 269 Comuni sanzionati per gli obiettivi di finanza pubblica 2025 (variazione di bilancio 2026 entro il 14 ottobre, se sanzionati);
- Ripassare l'elenco dei fondi statali (§ 8.5): confermare quelli ancora attivi (spending review fino al 2028, Covid-19 solo fino al 2027, nuovo fondo incremento trattamento accessorio dal 2027) e azzerare i quattro fondi in esaurimento al 2026 (piccoli Comuni servizi sociali, aree svantaggiate, accoglienza migranti, assunzioni PNRR piccoli Comuni), evitando di riproporli meccanicamente;
- Coordinare il programma triennale degli appalti (30/9) con il DUP e il FPV del bilancio tecnico, evitando investimenti programmati senza copertura coerente;
- Presentare lo schema di bilancio e la nota di aggiornamento al DUP al Consiglio entro il 15 novembre, per lasciare tempo utile all'approvazione entro il 31 dicembre senza ricorrere all'esercizio provvisorio.
15. Conclusioni
Il ciclo di programmazione del bilancio 2027-2029 conferma, e in parte accentua, la logica inaugurata dal DM 25 luglio 2023: un bilancio che si costruisce prima, partendo da un quadro già in equilibrio predisposto dal Responsabile Finanziario, anziché da una somma di richieste da ricondurre a equilibrio solo alla fine. A questa logica ormai consolidata si aggiunge, per il triennio 2027-2029, un'attenzione crescente alla cassa e un pacchetto fitto di novità sulle entrate — capacità fiscale, D.Lgs. 147/2026, CUP tributario — che rendono la fase istruttoria di settembre-ottobre particolarmente densa.
Per il Segretario, il compito non è tanto tecnico-contabile quanto di presidio della tempestività e della coerenza: vigilare che i termini vengano rispettati, che le segnalazioni di squilibrio arrivino formalmente e per tempo, e che il DUP, il programma degli appalti e il bilancio tecnico raccontino, con i loro numeri, la stessa programmazione dell'ente — non tre documenti scritti in momenti diversi e da mani diverse.
Fonti normative: D.Lgs. 18 agosto 2000, n. 267 (TUEL), artt. 151, 162, 170, 174, 175, 193, 194; D.Lgs. 23 giugno 2011, n. 118 (armonizzazione contabile) e Allegati 4/1, 4/2, 4/3, 6, 10, 12, 13, 14; DM MEF 25 luglio 2023 (aggiornamento del principio contabile applicato 4/1, parr. 9.3.1-9.3.3); art. 37 D.Lgs. 36/2023 e Allegato I.5 (programmazione degli appalti); D.M. MEF 8 settembre 2026 (riclassificazione del CUP come entrata tributaria, decorrenza 1/1/2027); D.Lgs. 7 agosto 2026, n. 147 (dichiarazione IMU telematica, TARI a 90 giorni, compartecipazione IRPEF Province/Città metropolitane, art. 36 e art. 1 sulla partecipazione al recupero del gettito erariale); art. 2 c. 10 lett. b) D.Lgs. 23/2011, come sostituito dall'art. 263 c. 8 lett. b) D.Lgs. 141/2026; D.M. MEF 17 luglio 2026 (verifica obiettivi di finanza pubblica 2025); art. 1 cc. 819 ss. L. 145/2018 e art. 1 cc. 784-795 L. 207/2024 (obiettivi di contributo alla finanza pubblica, con D.M. 4 marzo 2025 di riparto); art. 1 c. 380 ss. L. 228/2012 e art. 1 c. 449 L. 232/2016 (Fondo di solidarietà comunale); D.Lgs. 216/2010 (fabbisogni standard); art. 1 c. 508 L. 213/2023 e D.M. 23 luglio 2024 (regolazione finale risorse Covid-19, fino al 2027); art. 1 cc. 533-535 L. 213/2023 e D.M. 30 settembre 2024 (spending review, fino al 2028); art. 1 c. 674 L. 199/2025 e art. 43 dell'ipotesi di CCNL Funzioni Locali 2025-2027 del 21 luglio 2026 (fondo incremento trattamento accessorio); art. 1 c. 222 L. 199/2025 (fondo centri estivi); art. 1 c. 210 L. 213/2023 (fondo assistenza autonomia e comunicazione disabilità); art. 1 cc. 759-760 L. 207/2024 e art. 1 c. 673 L. 199/2025 (fondo assistenza minori allontanati); circolari tecniche Ragioneria del 23 e 30 settembre 2026 (Enti On Line).
🔗 Approfondimenti correlati su questo sito
Il ciclo di approvazione del bilancio negli enti locali: scadenze, passaggi, attori — la mappa completa dell'iter, con wizard operativo.
FCDE ed equilibri di bilancio: assestamento 2026 e nuovo metodo accelerato — il calcolo dettagliato del Fondo Crediti di Dubbia Esigibilità.
Il Fondo Pluriennale Vincolato negli enti locali — guida monografica su natura, formazione e gestione del FPV.
I rapporti tra deficit, debito, avanzo, investimenti, equilibrio e FPV — la visione sistemica con la suite di wizard.